Flambée des coûts, constructeurs intraitables et déferlante asiatique : l’écosystème de la sous-traitance automobile tangue plus que jamais. Les carnets de commandes restent remplis, mais les marges s’effritent sous l’effet d’une pression tarifaire permanente. Tandis que l’électrification accélère, des milliers d’ateliers européens se demandent comment financer la prochaine génération de pièces plus légères et plus connectées.
Aux quatre coins du continent, des dirigeants de PME négocient pied à pied, réorganisent leurs sites et cherchent des partenaires pour ne pas disparaître du radar des grands donneurs d’ordres. Le statu quo n’est plus une option : toute la filière doit courir plus vite, innover plus fort, tout en restant compétitive face à des rivaux capables de casser les prix.
| Pas le temps de tout lire ? Voici quoi retenir de la news. |
|---|
| ✅ Pression tarifaire record : les constructeurs exigent des rabais trimestriels, rognant jusqu’à 4 points de marge en deux ans. |
| ✅ Virage électrique : la moitié des investissements R&D des sous-traitants européens est désormais consacrée aux moteurs zéro émission. |
| ✅ Férocité asiatique : le coût pièce en Chine reste 30 % inférieur au standard européen, d’où un flot de relocalisations vers l’Est. |
| ✅ Plans sociaux en cascade : 42 000 emplois supprimés dans la supply chain continentale depuis janvier 2025. |
| ✅ Pistes de rebond : mutualiser les achats d’énergie, investir dans la robotique et viser des niches haut de gamme. |
Pression tarifaire : quand la chaîne de valeur se transforme en étau
« Nous voulons 5 % de remise supplémentaire ou nous relançons l’appel d’offres ». Cette phrase, entendue par un fabricant de pompes hydrauliques basé dans le Doubs, résume la relation qui s’est installée entre constructeurs exigeants et fournisseurs. Les contrats ne dépassent plus trois ans. Chaque trimestre, un comité qualité-prix revoit les grilles, pointant les moindres écarts de délai. Résultat : la marge moyenne des sous-traitants automobiles européens est passée de 6,8 % à 3,1 % en cinq ans.
Dans l’atelier de la société fictive Mecaplus, 180 salariés tournent toujours en trois huit. Mais la direction a dû renoncer à certaines primes pour absorber la hausse de l’acier et de l’énergie. Le PDG, interrogé sur France Culture, évoque un « jeu déséquilibré où l’on doit signer avant de connaître les coûts réels ». Son témoignage fait écho aux analyses relayées par un récent article du Monde : les fournisseurs se retrouvent compressés, incapables de répercuter l’inflation.
Au sommet de la chaîne, les constructeurs défendent leur stratégie. Selon un responsable achats interrogé, « le client final refuse de payer plus cher son véhicule. Nous n’avons pas d’autre choix ». Cet argumentaire légitime la pression, mais il ignore souvent la capacité d’investissement réduite des ateliers de fonderie ou de décolletage. Sans air, ces entreprises ne financent plus leurs machines.
Phénomène nouveau : certains groupes rognent désormais sur la qualité. Des tests réalisés par l’organisme indépendant EuroTest montrent que 12 % des composants low-cost importés présentent un risque de rupture prématurée. Le cercle est vicieux : plus les délais sont serrés, plus la tentation de s’approvisionner à bas prix grandit.
Les fédérations professionnelles alertent Bruxelles. Elles souhaitent un label « made in Europe » aux critères stricts, afin d’éviter que des pièces conçues en Asie ne soient seulement assemblées dans l’UE. Un plaidoyer déjà entendu lors des auditions du Sénat français sur la réindustrialisation, confirmant l’urgence de protéger le tissu productif local.
Face à ce mur, quelques bons élèves tirent leur épingle du jeu. En Slovaquie, une PME spécialisée dans les harnais de câbles a automatisé 60 % de sa ligne grâce à des cobots. La productivité bondit de 18 %. Le contrat avec un géant allemand a été reconduit sans remise supplémentaire. Une exception ? Pour l’instant oui, mais elle prouve qu’un gain de compétitivité peut inverser la tendance.
Cette première plongée illustre un fait majeur : la pression tarifaire n’est pas qu’une histoire de chiffres, c’est un frein à l’innovation. Le virage électrique va le démontrer dans la section suivante.
Virage électrique : investir dans l’innovation ou sortir de la course
L’annonce de l’interdiction des moteurs thermiques ne fait plus la une, mais ses conséquences résonnent tous les jours dans les halls de production. Les sous-traitants doivent concevoir des pièces plus légères, résistantes à des températures élevées et compatibles avec les batteries de nouvelle génération. Dans le design contemporain d’une jante forgée, cinq dixièmes de millimètre d’épaisseur en moins peuvent économiser 300 grammes par véhicule. Ce détail matérialise la compétition autour de l’innovation.
Les chiffres parlent : selon l’Observatoire européen de la mobilité, 54 % des dépenses de R&D de la supply chain se concentrent sur l’électrique en 2026, contre 19 % en 2022. Pourtant, toutes les PME n’ont pas les reins pour injecter plusieurs millions dans un laboratoire. Beaucoup misent sur des consortiums régionaux. L’exemple alsacien, appuyé par le cluster Véhicule du Futur, montre que le partage d’outillages et de brevets réduit de 20 % la facture d’ingénierie pour chaque partenaire.
Les obstacles techniques s’ajoutent à la contrainte temps : les cycles de développement sont passés de 48 à 24 mois. Le rythme s’inspire désormais de l’électronique grand public. Une entreprise citée par L’Usine Nouvelle a même adopté une méthode agile pour accélérer ses prototypes de boîtiers de recharge.
Même avec ces efforts, l’équation est instable. Les moules d’injection en acier haute densité coûtent 40 % plus cher que ceux dédiés au thermique. Or le constructeur exige, dans le même contrat, une remise sur la pièce finale. « On marche sur la tête », soupire un chef de programme, dont l’atelier tourne à 55 % de sa capacité.
La formation du personnel reste l’angle mort le plus critique. Beaucoup d’ouvriers spécialisés en usinage mécanique doivent désormais manipuler des presses pour composites ou calibrer des buses de dépôt laser. Les centres techniques régionaux offrent des modules intensifs, mais la pénurie d’instructeurs ralentit le rythme.
Quelques réussites inspirent la filière. En Espagne, un ex-équipementier d’échappements s’est reconverti dans les boîtiers de gestion thermique pour batteries solides. Son effectif a baissé de 10 %, mais le chiffre d’affaires a bondi de 60 % grâce à des contrats signés avec deux constructeurs chinois.
Le message est limpide : s’offrir un futur dans l’industrie automobile passe par la capture de nouvelles niches technologiques. Mais pendant que certains se réinventent, d’autres font face à une concurrence plus directe et souvent déloyale venue d’Asie.
Concurrence asiatique : la férocité des coûts et la vitesse d’exécution
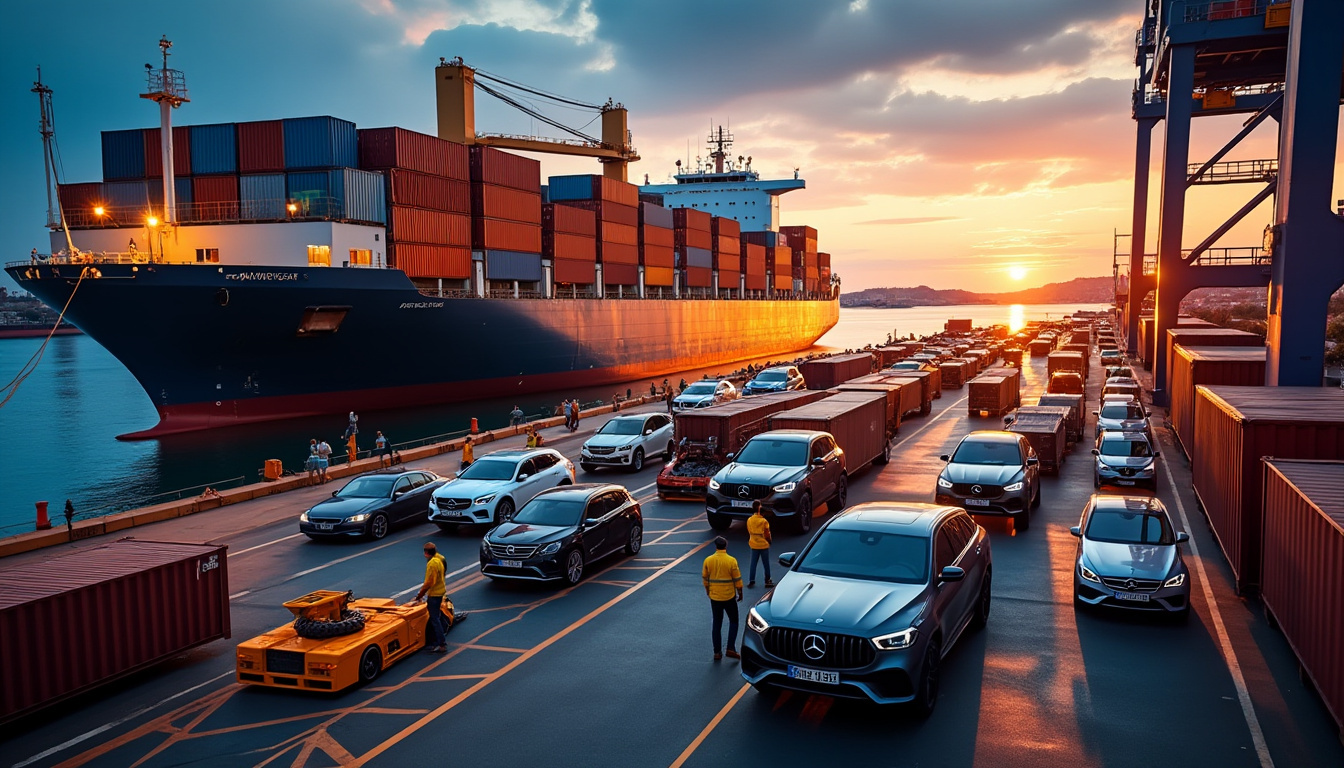
Un conteneur parti de Shenzhen le 15 mai arrive à Rotterdam le 2 juin. Dans ses flancs : 30 000 systèmes d’éclairage à LED vendus 18 % moins cher que leur équivalent local. Cette scène banale révèle la nouvelle norme de la concurrence internationale. Les sous-traitants asiatiques investissent massivement, allient volumes colossaux et flexibilité impressionnante. Leur stratégie : amortir les machines sur des séries gigantesques, puis attaquer le marché européen avec une tarification agressive.
Coût moyen d’une pièce en Chine : 0,42 €. En Europe : 0,60 €. L’écart paraît anodin, mais sur un faisceau de câbles compte-tenu des millions d’unités, la différence atteint plusieurs dizaines de millions d’euros par génération de véhicule. Pour les constructeurs, refuser ce gain revient à handicaper leur compétitivité mondiale.
Cette férocité n’est pas qu’économique. Les autorités régionales du Guangdong subventionnent l’électricité jusqu’à 30 % pour les usines « vertes ». Le même geste est rare en Europe, où la facture énergétique reste élevée. En parallèle, la Chine a réduit les taxes d’exportation sur 150 produits automobiles stratégiques.
La riposte s’organise timidement. L’Union européenne enquête sur d’éventuelles pratiques de dumping et envisage d’augmenter les droits de douane sur certaines familles de composants. En attendant, les ateliers européens ferment : 17 sites de fonderie ont mis la clé sous la porte depuis janvier 2025, selon Consultor.
Les PME qui survivent jouent sur la customisation et le « time to market ». Un fabricant italien de volants en micro-fibre accepte des séries de 500 pièces et livre en quatre semaines. Pour un constructeur de niche, cette flexibilité vaut bien un prix supérieur.
Le choc asiatique bouleverse aussi la hiérarchie technologique. Les fournisseurs coréens maîtrisent déjà les modules de batterie solide à grande échelle. Les Japonais avancent sur des motoréducteurs ultra-compacts. Les Européens tentent de combler le retard, mais le temps presse.
Le prochain chapitre explore les stratégies de survie imaginées par les dirigeants d’usines pour continuer d’exister malgré cette vague.
Stratégies de survie : mutualiser, diversifier, monter en gamme
L’heure n’est plus aux demi-mesures. Pression, concurrence et virage électrique obligent les entrepreneurs à changer de modèle. Trois leviers reviennent dans toutes les conversations : mutualisation des ressources, diversification des marchés et montée en gamme.
- 🤝 Mutualiser les achats d’énergie : des groupements de PME négocient ensemble le prix du mégawattheure, économisant jusqu’à 15 %.
- 🌍 Diversifier les clients : adresser l’aéronautique ou les nouvelles mobilités urbaines pour réduire la dépendance automobile.
- 🎯 Monter en gamme : investir dans des machines 5 axes pour cibler des pièces à forte valeur ajoutée.
La coopération inter-entreprises n’est plus taboue. Dans les Hauts-de-France, six sociétés de découpe laser partagent désormais un entrepôt logistique et un service qualité commun. Les économies générées financent un laboratoire de métrologie, inaccessible individuellement. Cette mise en commun rend leurs devis 8 % plus compétitifs.
La diversification prend parfois des formes inattendues. Un fabricant de ressorts, historiquement lié au freinage automobile, livre désormais les trottinettes électriques d’un opérateur urbain. La marge unitaire est modeste, mais le volume et la visibilité réduisent la volatilité. Associée à la prise de participation de fonds régionaux, l’entreprise gagne le temps nécessaire pour redéployer ses presses vers les suspensions d’e-bike.
Quant à la montée en gamme, elle s’appuie sur une vérité : les constructeurs premium ne sacrifient pas la qualité sur l’autel du prix. Un donneur d’ordres allemand exige une tolérance de 5 microns sur ses connecteurs aluminium et paye 20 % au-dessus du tarif moyen. Les fournisseurs capables d’atteindre ce niveau de précision sécurisent des contrats pluriannuels. L’allemand BauerTech a ainsi rapatrié une partie de sa production en Bavière, brandissant la carte « qualité européenne » auprès de ses clients asiatiques.
Les salariés restent au cœur de cette transformation. Les syndicats néerlandais ont négocié des parcours de formation de deux ans financés à 50 % par l’État. Les compétences en cobotique et data-analyse deviennent la nouvelle monnaie d’échange.
Reste la question des territoires. Quand un site ferme, c’est souvent l’unique usine du bassin d’emploi. Dans la dernière partie, nous verrons comment régions et pouvoirs publics tentent d’endiguer l’hémorragie.
Territoires industriels : amortir le choc et préparer le rebond
Derrière chaque chaîne d’assemblage se cache une ville moyenne, parfois une vallée entière. La fermeture d’une fonderie de 250 postes à Charleroi a fait perdre 5 % des revenus fiscaux municipaux. Le maire raconte que les commerces de proximité ont vu leur chiffre d’affaires chuter de 12 % en quelques mois. Le drame social se double d’un enlisement économique.
Les pouvoirs publics prennent enfin la mesure de l’enjeu. Le « pacte de transition industrielle » signé au printemps 2026 mobilise 4 milliards d’euros. Objectif : soutenir les reconversions de sites et faciliter l’implantation d’activités connexes (recyclage de batteries, plasturgie bas-carbone). Les régions qui accueillent ces nouveaux projets reçoivent un bonus fiscal, incitant les collectivités à rendre les procédures d’urbanisme plus rapides.
Les experts s’accordent : le rebond passe par l’écosystème local. Universités, centres techniques et start-ups doivent travailler main dans la main. À Porto, un ancien site de moulage a été transformé en incubateur. En deux ans, sept jeunes pousses y ont développé des capteurs pour la voiture autonome. Deux d’entre elles emploient déjà 120 personnes.
Tableau synthétique des outils mobilisés :
| Instrument 🛠️ | Montant (M€) | Effet escompté 💡 |
|---|---|---|
| Fonds de transition | 1 500 | Conversion d’ateliers thermiques en production de boîtiers électriques |
| Prêts verts | 1 000 | Financement de nouvelles lignes automatisées à faible empreinte carbone |
| Crédit formation | 600 | Mise à niveau des compétences digitales des opérateurs |
| Clusters régionaux | 450 | Création de laboratoires partagés et partage de brevets |
Les collectivités ne peuvent toutefois pas tout. Elles comptent sur un changement de paradigme des constructeurs. Ces derniers s’engagent timidement dans des contrats plus longs pour sécuriser la chaîne d’approvisionnement. Le temps dira si la promesse tiendra. Une chose est sûre : sans visibilité, les sous-traitants n’investiront pas, et la spirale destructrice reprendra.
Comme le souligne une enquête de La Tribune, la course est engagée contre la montre. L’Europe peut encore défendre ses atouts, mais la fenêtre se referme vite.
Pourquoi les constructeurs abaissent-ils autant les prix d’achat ?
Leur rentabilité dépend de la capacité à proposer des véhicules abordables tout en finançant la transition électrique. Ils répercutent donc la pression sur les fournisseurs pour conserver des marges suffisantes.
Les sous-traitants peuvent-ils réellement se tourner vers d’autres secteurs ?
Oui. Des pièces comme les connecteurs, câblages ou éléments de structure trouvent des débouchés dans l’aéronautique, les mobilités légères ou les énergies renouvelables, offrant ainsi des relais de croissance.
Quelles aides publiques sont actuellement disponibles ?
Le pacte de transition industrielle 2026 propose des prêts verts bonifiés, des subventions pour la robotisation et des crédits formation destinés à moderniser les compétences des salariés.
La production asiatique est-elle toujours moins chère ?
Généralement oui, mais l’écart se réduit lorsqu’on intègre les coûts de transport, la fluctuation des devises et les exigences croissantes en matière de traçabilité environnementale.
Quelles compétences seront les plus recherchées demain ?
La maîtrise de la cobotique, l’analyse de données industrielles, la conception de pièces composites et la maintenance prédictive constituent déjà des profils très sollicités par les ateliers en reconversion.
Source: www.lemonde.fr