En 2026, l’électromobilité ne se limite plus aux petites citadines. Les familiales, SUV et utilitaires roulent désormais sans carburant, avec des autonomies adaptées aux trajets quotidiens. Cette progression change aussi la manière de protéger une automobile. Un véhicule électrique coûte parfois moins cher à entretenir, mais certains composants réclament une couverture précise. La batterie, l’électronique de puissance et les équipements de recharge représentent une part élevée du prix de réparation.
Pour illustrer ces enjeux, suivons Claire, infirmière à Nantes. Elle parcourt 12 000 kilomètres par an et recharge principalement dans son garage. Son besoin ne se limite pas à couvrir les collisions. Elle souhaite aussi protéger son installation domestique et bénéficier d’une assistance si l’autonomie tombe à zéro. Son contrat doit donc correspondre à son usage réel, à son stationnement et à la valeur de son véhicule.
Une protection bien choisie évite les mauvaises surprises. Elle repose sur une lecture attentive des garanties, des plafonds d’indemnisation et des exclusions. Comparer les services compte autant que comparer le prix, surtout face à une technologie qui évolue rapidement. ⚡
En bref
⚡ La responsabilité civile reste la protection minimale obligatoire.
🔋 La batterie mérite une vérification détaillée des plafonds et exclusions.
🏠 La recharge domestique peut relever de l’assurance automobile ou habitation.
🚗 Une formule tous risques est souvent pertinente pour un modèle récent.
💶 Un faible kilométrage et un garage fermé peuvent réduire la cotisation.
📄 Le statut du véhicule électrique, acheté ou financé, influence les garanties nécessaires.
Le marché en expansion de l’assurance voiture électrique en France
La montée en puissance des véhicules électriques et ses enjeux assurantiels
Les immatriculations progressent grâce à une offre plus large et à un réseau de bornes mieux développé. Les automobilistes peuvent choisir parmi les modèles électriques phares, de la citadine au véhicule familial.
Cette croissance oblige les assureurs à revoir leurs méthodes. Un véhicule électrique demande des réparateurs formés, des procédures de sécurité particulières et un diagnostic précis de la batterie. La qualité du réseau partenaire devient ainsi un vrai critère de choix. Et cela ne concerne pas que le véhicule en lui même ou ses options: il y a aussi les bonnes manières d’assurer sa voiture.
Avantages écologiques et techniques des voitures électriques
À l’usage, l’absence d’émissions à l’échappement améliore la qualité de l’air local. Le silence, les accélérations souples et l’absence de boîte de vitesses classique renforcent aussi le confort. Le véhicule électrique possède moins de pièces mécaniques d’usure qu’un modèle thermique.
Les vidanges moteur disparaissent et les plaquettes peuvent durer davantage grâce au freinage régénératif. Ces économies restent toutefois à mettre en balance avec le prix des pneus, parfois sollicités par le poids et le couple immédiat. L’avantage technique dépend donc d’un entretien suivi.
Défis spécifiques : enjeux financiers et techniques pour l’assurance électrique
Une collision légère peut endommager des capteurs, le plancher ou le circuit haute tension. Une expertise spécialisée est alors indispensable, même lorsque la carrosserie semble peu touchée. Le remplacement de la batterie peut rendre une réparation économiquement délicate.
Les rappels constructeurs doivent également être suivis. L’exemple d’un rappel lié à un risque d’arc électrique montre pourquoi les mises à jour et contrôles techniques ne doivent pas être reportés. Un entretien documenté facilite toujours l’expertise.
Cadre légal et garanties essentielles pour l’assurance voiture électrique
Obligation légale de l’assurance voiture électrique : responsabilité civile minimum
Comme tout véhicule terrestre à moteur, un véhicule électrique doit être assuré dès qu’il peut circuler. Cette règle s’applique même s’il reste souvent stationné. Le contrat minimal couvre la responsabilité civile, c’est-à-dire les dommages causés aux autres.
Cette protection n’indemnise ni la voiture de l’assuré ni ses propres blessures dans toutes les situations. Claire, par exemple, ne serait pas remboursée pour sa portière si elle heurtait seule un poteau. Le minimum légal protège les tiers, pas nécessairement le conducteur.
Formules d’assurance adaptées : du tiers basique aux garanties tous risques
La formule au tiers convient surtout à une automobile ancienne de faible valeur. Une formule intermédiaire ajoute souvent le vol, l’incendie et le bris de glace. Le tous risques couvre aussi les dommages accidentels subis par la voiture, selon les conditions du contrat.
Protection | Éléments habituels | Usage conseillé |
|---|---|---|
🚗 Tiers | Dommages causés aux tiers | Modèle ancien et peu coté |
🔒 Intermédiaire | Vol, incendie, vitrage | Valeur moyenne, stationnement extérieur |
🛡️ Tous risques | Dommages accidentels étendus | Automobile neuve ou financée |
Il faut comparer les plafonds, la valeur d’indemnisation et la franchise. Deux offres portant le même nom peuvent protéger très différemment.
Garanties complémentaires spécifiques aux véhicules électriques
Les options peuvent couvrir la batterie, le câble de recharge, les accessoires et les dommages électriques. Une extension de responsabilité civile peut aussi intervenir lorsqu’une borne privée cause un dommage à un visiteur ou au voisinage.
La protection du conducteur, le véhicule de remplacement et l’indemnisation en valeur d’achat sont utiles sur un modèle récent. Une garantie pertinente doit répondre à un risque concret, plutôt qu’allonger inutilement la facture.
Spécificités techniques et couvertures adaptées aux voitures électriques
L’importance de la batterie : impact sur la valeur et l’assurance
La batterie représente une fraction importante du prix d’un véhicule électrique. Son état influence l’autonomie, la valeur de revente et parfois la décision de réparer après un choc. Un diagnostic mesure notamment sa capacité résiduelle.
Après un accident sous le plancher, l’expert vérifie l’étanchéité et les cellules. La batterie n’est pas automatiquement remplacée : elle peut être réparée par modules lorsque le constructeur l’autorise. Cette approche limite les coûts et l’impact environnemental.
Garantie protection batterie et limitations associées
La garantie constructeur traite généralement les défauts et une perte de capacité supérieure au seuil prévu. L’assurance intervient plutôt après un événement couvert, comme un choc, un incendie ou une tentative de vol. La batterie reste soumise aux limites écrites dans les conditions générales.
L’usure normale, la dégradation progressive ou un défaut déjà connu sont souvent exclus. Il faut aussi contrôler si l’indemnisation applique la vétusté à la batterie. Cette ligne peut modifier fortement le remboursement final.
Assurance câble de recharge et borne domestique : enjeux et garanties
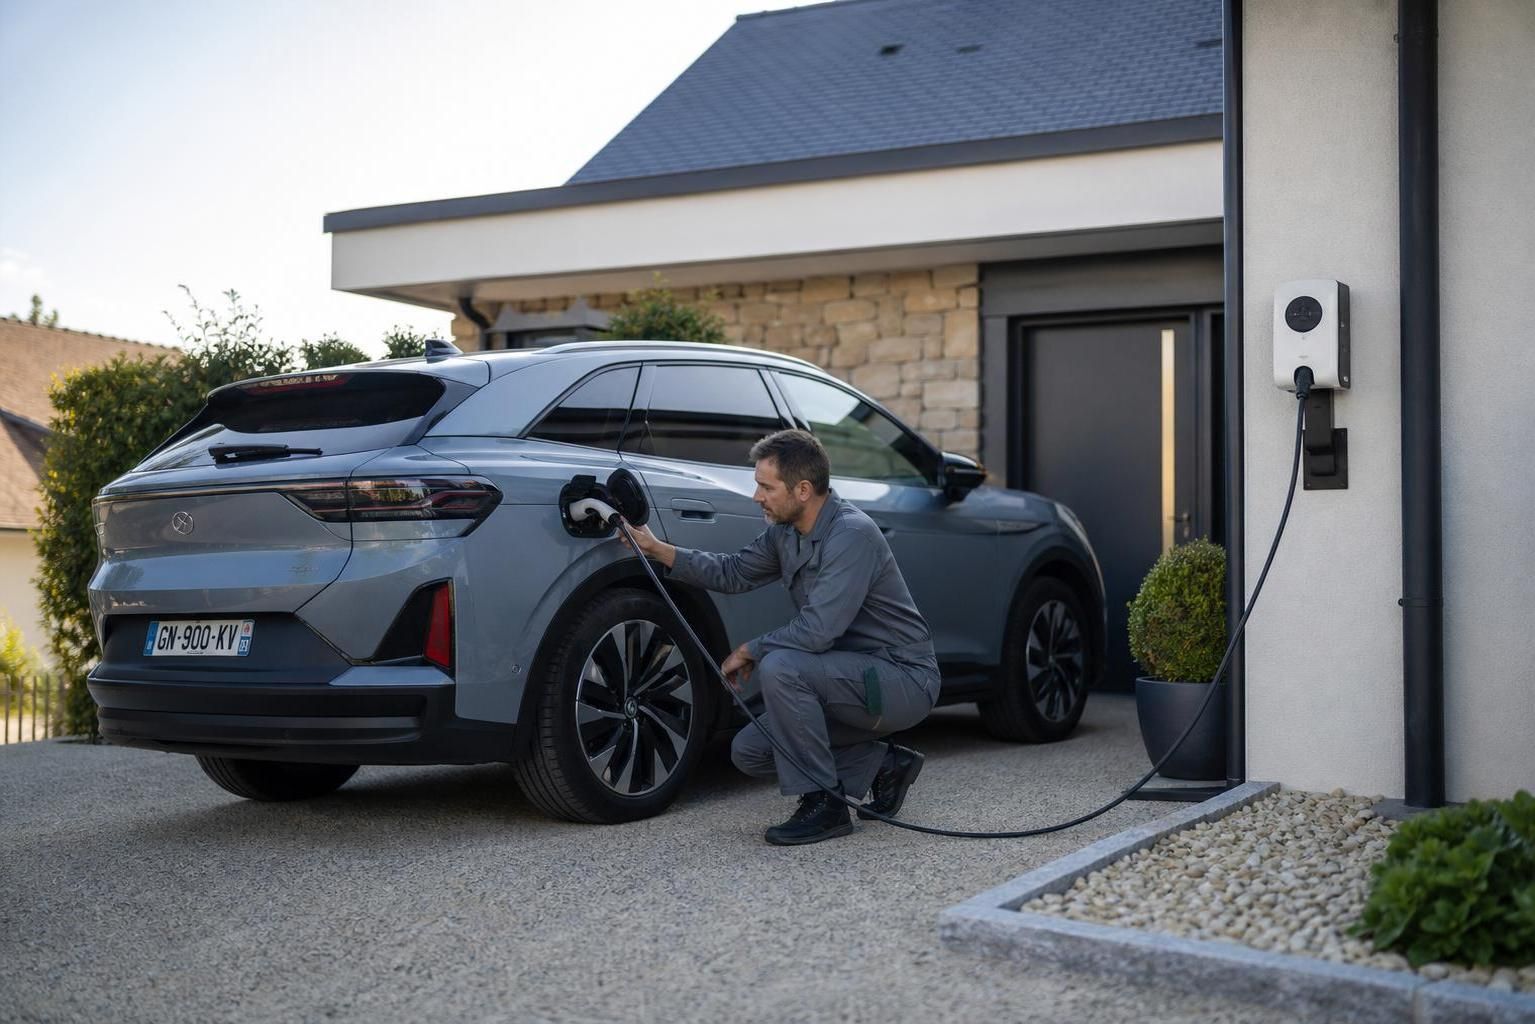
Le câble de recharge peut être volé, vandalisé ou détérioré lors d’une mauvaise manipulation. Selon l’offre, il est considéré comme un accessoire automobile ou un équipement transporté. La borne fixée au mur relève plus souvent de l’assurance habitation.
Claire doit donc déclarer sa wallbox à son assureur habitation et vérifier son plafond pour les dommages électriques. L’extension dédiée peut couvrir la borne, mais aussi sa responsabilité civile si l’installation provoque un incendie. La coordination des deux assurances évite les zones grises.
Installation conforme et certification IRVE pour la prise en charge des sinistres
Une borne dépassant les seuils réglementaires doit être posée par un professionnel qualifié IRVE. Cette installation réduit les risques de surchauffe et fournit une facture utile en cas d’expertise. Une prise bricolée ou un prolongateur inadapté peut entraîner un refus d’indemnisation.
Les fortes chaleurs appellent aussi quelques précautions. Ces erreurs à éviter pendant la canicule rappellent l’intérêt d’une recharge sûre et d’un stationnement raisonnablement tempéré. La conformité protège autant la maison que l’automobile. 🔌
Assistance spécialisée : remorquage vers borne de recharge et interventions dédiées
Une panne d’énergie ne se traite pas comme une panne de carburant. L’assistance peut organiser le remorquage vers une borne compatible, un garage agréé ou le domicile. Certaines offres prévoient aussi une recharge mobile d’appoint.
🔋 vérifier la prise en charge d’une batterie vide ;
📍 contrôler la distance minimale d’intervention ;
🚕 demander si un taxi ou un véhicule de remplacement est prévu ;
🧰 privilégier un dépanneur formé à la haute tension.
Une assistance dès zéro kilomètre est préférable pour une panne survenue devant chez soi.
Particularités assurance leasing, LOA et LLD pour véhicules électriques
Avec une location longue durée ou une LOA, l’organisme financeur exige souvent une formule tous risques. Il peut aussi demander une garantie perte financière. Celle-ci règle l’écart entre l’indemnité de l’assureur et les sommes encore dues après une destruction ou un vol.
Le leasing impose par ailleurs de restituer l’automobile dans un état défini. Les dommages esthétiques et la santé de la batterie peuvent être contrôlés. Les nouvelles habitudes de consommation, proches d’un abonnement, sont détaillées dans cette analyse de l’automobile inspirée du streaming.
Tarification, aides et perspectives pour l’assurance des voitures électriques
Analyse comparative des coûts d’assurance électrique vs thermique
Les premières offres profitaient souvent de remises commerciales, car les conducteurs électriques étaient jugés prudents. Aujourd’hui, le tarif tend à se rapprocher de celui des modèles thermiques. Le prix des pièces, les délais de réparation et la technicité compensent parfois une sinistralité de fréquence plus faible.
À valeur identique, un véhicule électrique n’est donc pas toujours plus cher à couvrir. Il faut comparer des voitures de puissance, d’âge et d’usage similaires. Un modèle d’occasion bien coté peut offrir un compromis intéressant, notamment via les annonces de voitures neuves et d’occasion.
Influence des facteurs sur la prime : profil, puissance fiscale, kilométrage, zone géographique
Le profil du conducteur regroupe l’âge, l’expérience, les antécédents et l’usage déclaré. Le lieu de résidence, la puissance, le stationnement et le kilométrage complètent l’analyse. Le bonus-malus reste calculé selon les règles habituelles.
Claire peut économiser en déclarant ses 12 000 kilomètres annuels et son garage fermé. Elle peut aussi ajuster sa franchise, à condition de conserver une somme supportable après un accident. Une prime basse n’est intéressante que si le reste à charge demeure réaliste.
Aides, subventions et financements spécifiques pour l’achat et l’assurance électrique
Les dispositifs évoluent selon les revenus, le modèle et son impact environnemental. Le bonus écologique, les aides régionales ou les mécanismes de conversion doivent être vérifiés au moment de la commande. Ils concernent généralement l’achat ou la location, pas directement l’assurance.
Des banques proposent aussi un crédit « véhicule propre » à conditions préférentielles. Les financements LOA ou LLD peuvent intégrer l’entretien et l’assurance, mais leur coût global doit être comparé à une offre séparée. Une mensualité simple ne signifie pas toujours une dépense totale plus faible.
Avantages concurrentiels des offres dédiées et services associés
Une offre spécialisée se distingue par l’assistance énergie, les garages habilités et une indemnisation claire des équipements. Certains assureurs proposent une aide téléphonique pour remplir le constat amiable, trouver une borne ou organiser un véhicule de remplacement.
Des réductions récompensent parfois le faible kilométrage et la conduite responsable. Il convient néanmoins d’examiner la franchise et les plafonds avant de retenir un rabais. Un avantage commercial utile améliore le service sans réduire la protection essentielle.
Exclusions, limitations et gestion des cas particuliers en assurance auto électrique
Le contrat peut exclure une recharge réalisée avec un matériel dangereux, une modification de puissance non déclarée ou un usage en compétition. Le défaut d’entretien et l’usure de la batterie ne constituent généralement pas des accidents.
Les hybrides rechargeables cumulent moteur thermique, composants électriques et double entretien. Si l’accumulateur est loué, le propriétaire financier doit être identifié. Les obligations du conducteur varient selon la convention de location, d’où l’importance de transmettre ses documents à l’assureur.
Démarches en cas de sinistre : vol, incendie, panne et garanties spécifiques
Après un vol, il faut déposer plainte puis avertir rapidement l’assureur. En cas d’incendie, mieux vaut ne pas toucher au véhicule et signaler aux secours sa motorisation. Pour une panne, l’assistance doit être appelée avant de choisir soi-même un dépanneur.
Photos, factures, certificats d’installation et preuves d’entretien accélèrent l’étude du dossier. Après un choc, seul un professionnel formé doit inspecter la batterie et le circuit haute tension. Une déclaration précise protège les droits de l’assuré et sécurise les intervenants.
Résiliation, changement d’assureur et comparaison des contrats d’assurance voiture électrique
Après la première année, la loi Hamon permet de changer d’assureur à tout moment, sans frais. Le nouvel organisme effectue habituellement les démarches pour éviter une interruption de couverture. Le contrat précédent prend fin lorsque le nouveau devient actif.
Il faut demander un relevé d’information. Ce document conserve l’historique des sinistres et le coefficient bonus-malus. Comparer exige ensuite des garanties et des plafonds identiques, car une cotisation séduisante peut cacher une assistance limitée.
Évolutions du marché et perspectives de l’assurance dédiée aux véhicules électriques
Les assureurs disposent désormais de données plus solides. La sinistralité montre souvent moins de petits accidents sur certains usages, mais des réparations unitaires parfois coûteuses. Les réseaux agréés développent donc la réparation des composants plutôt que leur remplacement complet.
L’arrivée de marques et de technologies nouvelles pousse aussi les experts à se former. La hausse des exportations de voitures chinoises élargit le choix, tout en posant la question des pièces disponibles. À terme, le véhicule électrique bénéficiera de protections plus standardisées et de diagnostics plus rapides.
FAQ assurance voiture électrique : coûts, couverture batterie, recharges et formules recommandées
Les réponses dépendent de la valeur du modèle, de son mode de financement et des habitudes de recharge. Les questions suivantes permettent de contrôler les points essentiels avant de demander un devis. ✅
Une voiture électrique coûte-t-elle plus cher à assurer ?
Pas systématiquement. Le prix dépend de la valeur, de la puissance, du kilométrage, du stationnement et des antécédents. Les remises pour faible usage peuvent compenser le coût plus élevé de certaines réparations.
La batterie est-elle toujours couverte après un accident ?
Elle est indemnisée si le sinistre figure parmi les garanties souscrites. Il faut vérifier la vétusté, les plafonds, la garantie constructeur et le statut acheté ou location batterie.
La borne domestique dépend-elle de l’assurance automobile ?
La borne fixée au logement relève souvent de l’assurance habitation. Les accessoires mobiles peuvent dépendre de l’assurance automobile. Une installation IRVE et une déclaration préalable facilitent la prise en charge.
Quelle formule choisir pour un modèle récent ?
Une protection tous risques est généralement recommandée pour une voiture neuve, chère ou financée. Elle doit inclure les dommages accidentels, le vol, l’incendie, l’assistance énergie et une indemnisation suffisante.
Les hybrides rechargeables ont-ils des règles différentes ?
Ils restent soumis à l’obligation d’assurance automobile. Leur double motorisation impose toutefois de vérifier la couverture des composants électriques, des accessoires de recharge et des dommages liés au moteur thermique.